Reader support is what makes Oracle Ayano possible. I am pouring my heart into building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project.
六白金星の一日、四緑木星の月期と一白水星の年運が重なり、ネットワークが機能する中で「計画と実行精度」が差を作る地合い。EUR/USD 1.1598、米10年債4.487%、ブレント87.33ドル。物流逼迫とAIの大型設備投資が、資本財・一般消費の強さと通信・エネルギーの重さを分ける一日。
株と為替
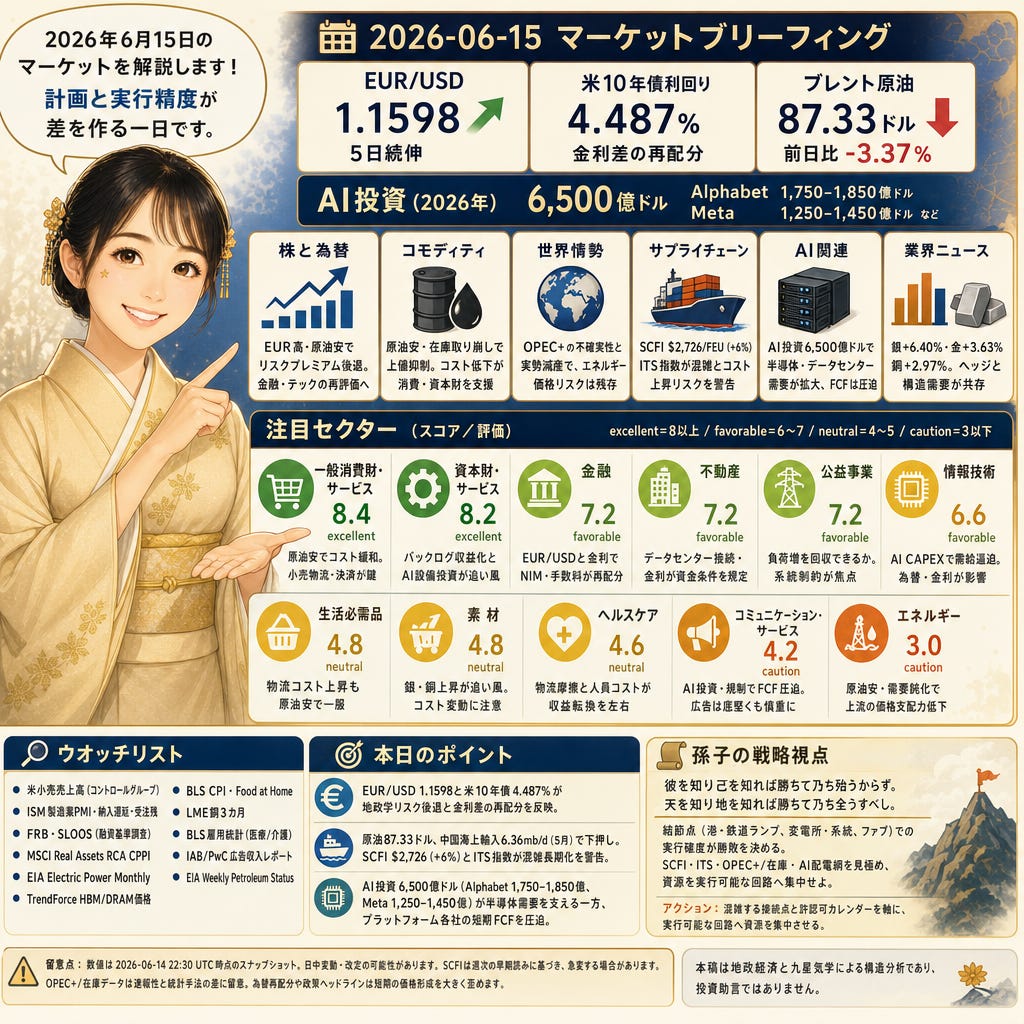
1.1598でユーロ/ドルは5日続伸、米10年債利回りは4.487%、S&P500は7,431、ダウは51,202のスナップショット。中東情勢の緊張緩和期待と原油安がリスクプレミアムを後退させ、金利と為替の再配分が進行(Economies.com/Reuters〈Investing.com経由〉)。ユーロ高と米金利水準は、金融のNIMやテックのバリュエーション再計算を促す。
コモディティ
87.33ドルでブレントは前日比-3.37%、WTIは84.88ドルで-3.23%、中国の海上原油輸入は5月に日量6.36mbで8年以上ぶり低水準。EIAは26年Q2の世界在庫調整が日量約8.5mbのペースと示唆し、在庫取り崩しと地政学リスク後退が上値を抑制(Investing.com=Kpler/EIA参照)。燃料・包装コスト低下は消費関連と資本財のマージンを下支え。
世界情勢
18.8万bpdのOPEC+増産発表に対し、5月の実勢産油量は約106万bpd減の1,613万bpdと報じられ、協調の不確実性が意識(AP報道、後続のフローデータ要約)。UAEのOPEC離脱も調整を難化させ、表向きの増産と実勢の減産ギャップがエネルギー価格のリスクプレミアムを維持。金利・為替を通じたインフレ期待にも波及。
サプライチェーン
$2,726/FEUでSCFIは前週比+6%へ、ITS Logisticsの6月指数はドレージ/インターモーダルの能力退出と燃料高リスクを警告(ITS Logistics〈GlobeNewswire〉/上海コンテナ運賃指数)。港・鉄道ランプの混雑はリードタイムを延ばし、着荷コスト上昇で消費・日用品の粗利と資本財・素材の在庫回転に圧迫。
AI関連
6,500億ドルで2026年のAI関連CAPEXをBloombergが推計、内訳はAlphabet1,750–1,850億ドル、Meta1,250–1,450億ドルなど。半導体・HBM・先端パッケージやデータセンター建設需要を底上げし、電力・不動産・設備に広く波及。もっとも、重いCAPEXはプラットフォーム各社の短期フリーCFに逆風。
業界ニュース
67.97ドル/ozで銀は+6.40%、金は4,238.8ドル/ozで+3.63%、銅は6.4450ドル/lbで+2.97%(Sucden Financial/Investing.com)。貴金属高はヘッジ需要、銅高は電化・AI関連の構造需要観測を反映。素材の収益と投資配分、金融・不動産の調達環境に連鎖。
業界予測
本日の外観
六白金星の「工程管理」が主役、四緑木星の「拡散」と一白水星の「流れ」に乗りつつ、港湾・電力系統・ファブといった結節点での実行精度が勝敗を分ける。物流と電力の接続が確かな地域・企業に資金が集まりやすい。セクターでは一般消費財・サービスと資本財・サービスが最上位、次いで金融・不動産・公益事業・情報技術。通信は収益化効率、エネルギーは協調と需要鈍化が重石。
注目セクター
一般消費財・サービス:スコア8.4(excellent)—小売物流と決済レールが焦点。SCFI上昇と港湾滞留の中でも、原油安が仕入れコストを緩和し、運営レバレッジが効きやすい。
資本財・サービス:スコア8.2(excellent)—バックログの収益化が鍵。ITSの容量逼迫と燃料安の綱引きに、AIデータセンター向け設備・電設が追い風。
金融:スコア7.2(favorable)—EUR/USD 1.1598と米10年4.487%でNIM・手数料・翻訳影響が再配分。貴金属高はヘッジ需要の兆し。
不動産:スコア7.2(favorable)—データセンターの電力接続・変電容量が吸収を左右。金利4.487%とクレジットスプレッドが資金条件を規定。
公益事業:スコア7.2(favorable)—ハイパースケールの負荷成長を規制審査とレートケースで回収できるかが肝。地域ガス・送電制約がスプレッドを決める。
情報技術:スコア6.6(favorable)—26年CAPEXサイクルがHBM/CoWoSとサブストレートを逼迫。為替・金利は割引率と輸出認可のタイミングに影響。
生活必需品:スコア4.8(neutral)—SCFIとドレージ高で着荷コスト上昇。樹脂・包装は原油安で一服、価格転嫁力が差を生む。
素材:スコア4.8(neutral)—銀急伸、銅も上昇で収益追い風。ただしエネルギー・海運コストのノイズが大きい。
ヘルスケア:スコア4.6(neutral)—施術件数と償還が主導。物流摩擦と人員コストが短期の収益転換を左右。
コミュニケーション・サービス:スコア4.2(caution)—広告オークションと滞在時間は堅調も、AI向けCAPEXと規制対応でFCFが圧迫。
エネルギー:スコア3.0(caution)—ブレント87ドル台、OPEC+協調の不確実性と中国需要の弱さで上流の価格支配力が低下。
ウオッチリスト
米商務省・小売売上高(コントロールグループ)—裁量消費の通過量指標
ISM製造業PMI・サプライヤー納入遅延/受注残—供給逼迫と受注圧力
FRB・SLOOS—融資基準と需要の四半期調査
MSCI Real Assets RCA CPPI—商業不動産価格の月次インデックス
EIA Electric Power Monthly—地域別発電構成・小売電力価格・稼働率
TrendForce HBM/DRAM契約価格—メモリ・パッケージ供給逼迫の月次シグナル
BLS CPI・Food at Home—食品小売インフレと転嫁余地
LME銅3カ月—基礎金属需要とマージンのベンチマーク
BLS雇用統計・医療/介護雇用—供給能力の代理指標
IAB/PwC インターネット広告収入レポート—デジタル広告の成長とミックス
EIA Weekly Petroleum Status—米原油・製品在庫と稼働率
留意点
数値は2026-06-14 22:30 UTC時点のスナップショットで、日中変動や改定により乖離する可能性があります。SCFIは週次の早期読みに基づき、港湾稼働や運休で急変し得ます。OPEC+/在庫データは速報性と統計手法の差に留意。為替再配分と政策ヘッドライン(規制・輸出管理・レートケース)は短期の価格形成を大きく歪めます。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日のテープは港・鉄道ランプ、変電所・系統、ファブの「地形」と、発注・引渡・レート決定という時機の組み合わせで結果が決まる。SCFIやITS、OPEC+/在庫、AI配電網という結節点での実行確度を見極めれば、需給の波に振られにくい。
アクション: 混雑する接続点と許認可カレンダーを軸に、実行可能な回路へ資源を集中させる。
本日のポイント
EUR/USD 1.1598(5日続伸)と米10年債4.487%が、地政学リスク後退と金利差の再配分を映し、金融とテックのポジションを再構成。
ブレント87.33ドル、中国海上輸入6.36mb/d(5月)が下押し要因。SCFI約$2,726/FEU(前週比+6%)とITSの6月指数はピーク前のドレージ費上昇と滞留長期化を警告。
Bloombergの2026年AI投資6,500億ドル(Alphabet1,750–1,850億、Meta1,250–1,450億)は銅6.4450ドル/lbと半導体需要を支える一方、プラットフォーム各社の短期FCFを圧迫。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。