Reader support is what makes Oracle Ayano possible. I am building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project: Support Oracle Ayano.
Paid content below this line
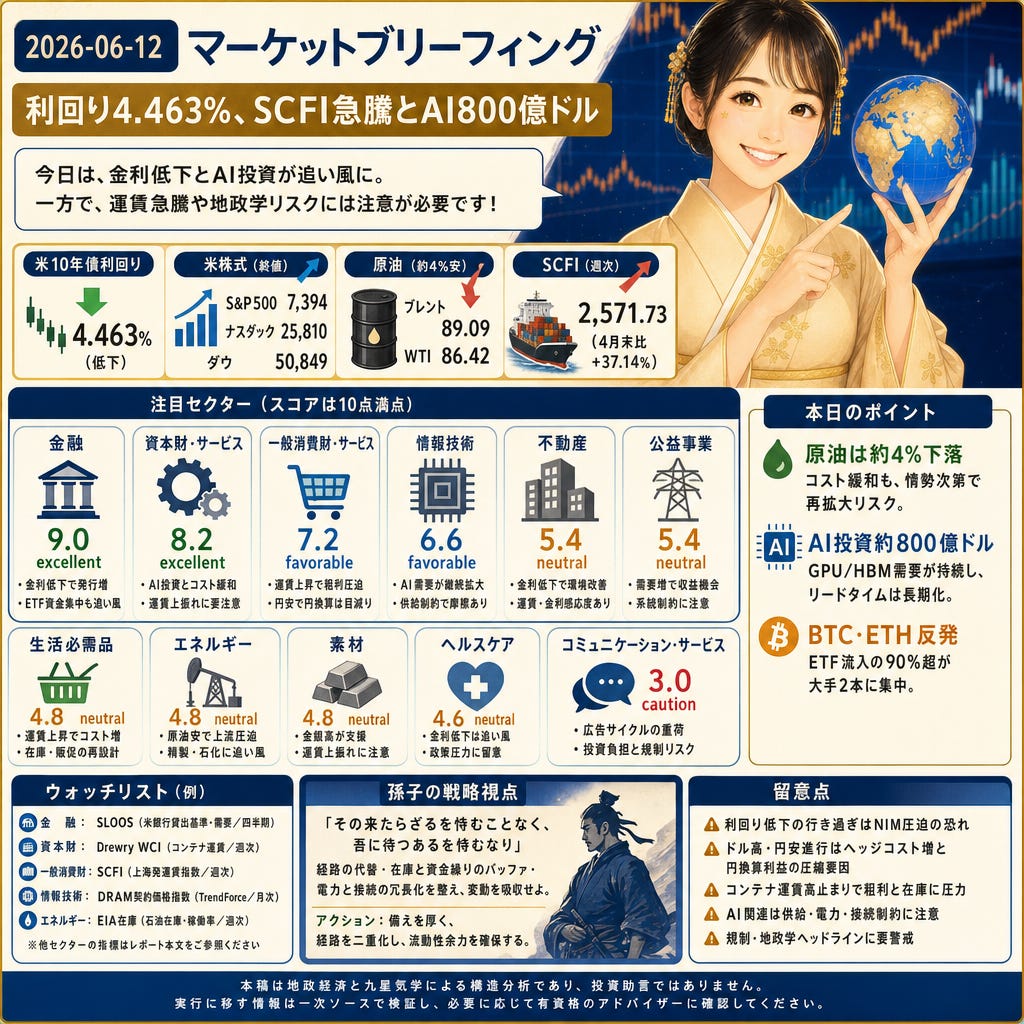
三碧木星の日日盤、四緑木星の月、一白水星の年で、着手の早さと拡散力に流動性が乗る一日。米10年債利回りは4.463%へ低下し、S&P500は7,394、ナスダックは25,810。原油はブレント89.09/WTI86.42へ約4%安、SCFIは2,571.73へ急伸。Newsquawkの報せるAlphabetの約800億ドルAI投資が半導体とデータセンター需要を底上げ。詰まりを回避する経路設計と実行速度が鍵。
株と為替
7,394(S&P500)、25,810(ナスダック)、50,849(ダウ)に上昇し、米10年債は4.463%、ドル/円は159.942近辺(MarketScreener/Reuters)。テック主導のローテとヘッドライン緩和が追い風。長期金利低下は成長株のバリュエーションを支え、ドル高は資金調達・為替ヘッジ需要を増やす。日本向け収益の円換算は圧縮方向で、為替感応度の高い金融・消費に波及。
コモディティ
89.09ドル(ブレント -4.31%)、86.42ドル(WTI -4.01%)、金は4,233.8ドル(+3.06%)、銀は67.49ドル(+4.48%)(Coincodex)。中東リスクプレミアムの後退が原油を押し下げ、1カ月リターンも6–15%削る規模。燃料・輸送コストの緩和はエネルギー下流や資本財のマージンを支援。一方で貴金属の買いは質への逃避を示し、ヘッジや資金調達スプレッドの再評価を促す。
世界情勢
89.09ドル(ブレント)、86.42ドル(WTI)、4,233.8ドル(金)、米10年4.463%(Newsquawk)。米国とイランの相互攻撃報道と停戦観測の揺れが資源と安全資産を振る。原油のリスクプレミアムは短期で再拡大余地があり、航路保険や運賃に波及。防御セクター(公益・不動産)への資金移動と、素材の貴金属バイアスが出やすい地合い。
サプライチェーン
2,571.73(SCFI、4月末比+37.14%)で海上コンテナ運賃が急騰、WCIは3,100ドル/FEU超えが視野、燃料サーチャージは1本あたり500〜2,000ドル(VesselsLink)。着地コストは数百〜数千ドル上振れし、一般消費財の粗利を圧迫。資本財・小売は前倒し発注と在庫再配分を強いられ、季節商戦の価格転嫁と調達先の見直しが焦点に。
AI関連
800億ドル(Alphabetの資金調達計画)、2026年10億ドル(STMicroのDC売上目標、Newsquawk)。第2波のAIインフラ投資がGPU、HBM、先端パッケージへの受注を押し上げ、リードタイム長期化と設備稼働率上昇に直結。成長株に金利面の追い風がある一方、電力・接続の制約が短期の供給・認識売上に摩擦を残す。
業界ニュース
63,451ドル(BTC +3.26%)、1,679ドル(ETH +3.61%)で反発。CoinCentralによればETF資金はBlackRockとFidelityに90%超が集中し、1/14は8.406億ドル中7.738億ドルを2本で吸収。単一発行体のフローが板厚とヘッジコストを左右し、マイナー・取引所やフロー感応度の高い株式にボラティリティを伝播。
業界予測
本日の外観
三碧木星の日、四緑木星の月、一白水星の年は、発火点の多さとネットワーク流動性の厚みを示す配置。米金利低下とAI投資加速の組み合わせで、資金の配管(金融)と設備を実行に移す担い手(資本財)が優位。固定資産や政策依存の度合いが高い領域は強弱が混在。今は「詰まり」を迂回する経路設計と、受注から出荷までの実行速度が差になる。
注目セクター
金融(スコア9.0/excellent):米10年4.463%で発行ウィンドウが開き、ドル/円159.94近辺で為替ヘッジとドル調達のフローが増勢。CoinCentralのETF資金集中は取引・保管・デリバの需要を押し上げ、引受・MM・決済の手数料プール拡大に寄与。一方でNIMは金利パスに左右。
資本財・サービス(8.2/excellent):原油89/86ドルで燃料・素材圧力が緩和する一方、SCFI2,572と各種サーチャージ再燃で出荷再編が必要。NewsquawkのAlphabet約800億ドル投資は電装・熱管理・建設周辺を下支え。計画と実行の巧拙が利益率を分ける。
一般消費財・サービス(7.2/favorable):SCFI急騰と500〜2,000ドルの上乗せで着地コストが上振れ、販促・物流費が利益を圧迫。金利低下は需要と与信を下支えも、ドル/円159.94で円換算売上は目減り。安定までモメンタムは荒い。
情報技術(6.6/favorable):Alphabetの約800億ドル計画とサプライヤーの2026年10億ドル見通しがGPU/HBM/パッケージを牽引。10年利回り低下は倍率を支えるが、供給や電力・接続の制約で月次の摩擦。受注は出荷より先行しやすい。
不動産(5.4/neutral):米10年4.463%でキャップレート計算とリファイ視界は改善。ただし金の上昇はリスク回避のヘッジ志向を示唆。運賃・サーチャージ上振れと金利感応度の高さが並存し、アセットタイプで明暗。
公益事業(5.4/neutral):利回り低下で資本コストは緩む一方、AIデータセンターの負荷増が送配電・系統増強を後押し。認可や系統連系の遅延が収益化の時期を後ずれさせる可能性。
生活必需品(4.8/neutral):SCFI上昇と付帯費でCOGSが上振れ、価格転嫁力とPBシェアが試される。金利低下は割引率・運転資本に追い風だが、在庫・販促カレンダーの再設計が必要。
エネルギー(4.8/neutral):原油は約4%安で上流実現価格を圧迫しつつ、精製・石化には原料の追い風。中東情勢でプレミアムは揺れやすく、在庫とマージンのデータ確認が重要。
素材(4.8/neutral):金・銀高で鉱山とヘッジ需要が支援され、原油安は化学・輸送コストを緩和。ただしSCFI上振れで容器・特殊化学のLTが延び、ミックス管理が鍵に。
ヘルスケア(4.6/neutral):利回り低下は成長バイオの資金面を支援するが、薬価・利用管理の政策圧力が収益構造を抑制。手技ボリュームと治験イベントが短期ドライバー。
コミュニケーション・サービス(3.0/caution):広告サイクルとプラットフォーム投資が収益・コスト双方で難度を上げる。AIネットワーク投資負担と規制対応強化で実行リスクが高止まり。
ウオッチリスト
金融:Federal Reserve SLOOS(米銀行貸出基準・需要、四半期)。
資本財・サービス:Drewry World Container Index(40ftスポット運賃、週次)。
一般消費財・サービス:SCFI(上海発コンテナ運賃指数、週次)。
情報技術:TrendForce DRAM契約価格指数(DRAM/HBM、月次)。
不動産:Trepp CMBS延滞率(米商業用不動産、月次)。
公益事業:EIA Electric Power Monthly(発電構成・燃料コスト、月次)。
生活必需品:BLS CPI「Food at Home」(家庭内食料、月次)。
エネルギー:EIA Weekly Petroleum Status Report(在庫・稼働率、週次)。
素材:LME銅在庫(ロンドン在庫、日次)。
ヘルスケア:米FDA CDER承認(新薬・生物製剤、月次)。
コミュニケーション・サービス:IAB/PwC米デジタル広告収入レポート(半期)。
留意点
利回り低下の行き過ぎはNIMを圧迫し得る。ドル高・円安進行はFXベーシスやヘッジコストを悪化させ、日本エクスポージャーに重荷。コンテナ運賃の高止まりは在庫前倒しと粗利圧縮を招く。HBM/先端パッケージ能力と電力・系統接続の制約、規制(資本規制、広告・プライバシー、輸出管理)の再調整がバリュエーションとタイミングに影響。中東ヘッドラインの反転で原油・保険料が急変しうる。
孫子の戦略視点
孫子曰く「その来たらざるを恃むことなく、吾に待つあるを恃むなり」
SCFIの急騰、ドル/円160近辺、原油と安全資産の振れは、外部ショックが来ない前提を裏切る。輸送経路の代替、在庫と資金繰りのバッファ、電力・接続の冗長化を整えることで、ヘッドラインの変動を吸収できる。受注から出荷までの迂回路を先に用意する姿勢が、実行遅延を防ぐ。
アクション: 備えを厚く、経路を二重化し、流動性余力を確保する。
本日のポイント
ブレント89.09/WTI86.42で約4%下落。リスクプレミアム後退が精製・輸送コストを下げる一方、情勢次第で再拡大リスク。
Alphabetの約800億ドルAI投資とSTMicroの2026年10億ドル目標でGPU/HBM需要が持続、リードタイム長期化。
BTC63,451ドル・ETH1,679ドルに反発、ETF流入の90%超が大手2本に集中し、フロー主導のボラ拡大余地。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。