Reader support is what makes Oracle Ayano possible. I am building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project: Support Oracle Ayano.
Paid content below this line
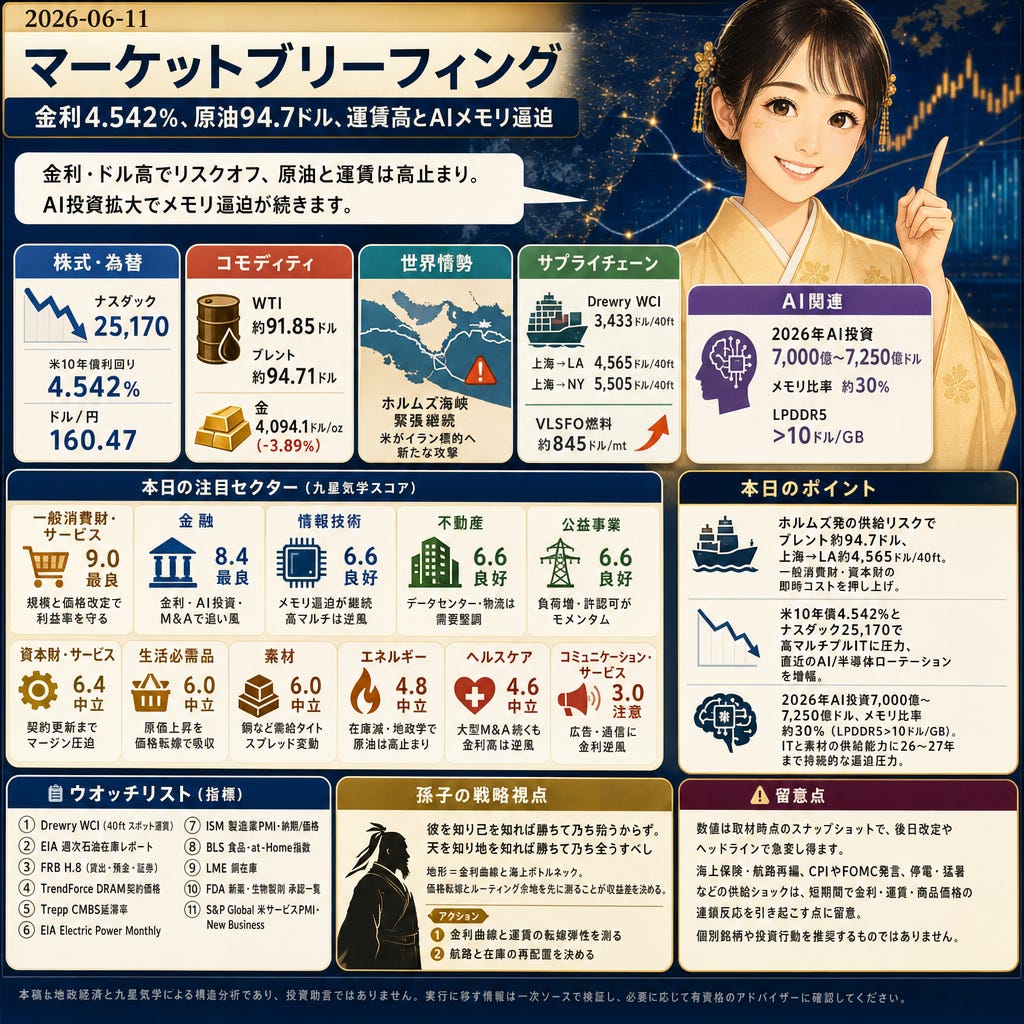
25,170のナスダックと4.542%の米10年債、ドル/円160.47でリスク許容度は低下(Reuters via StreetInsider)。同時にWTIは約91.9ドル、ブレント約94.7ドル、金は4,094.1ドルへ急落(Reuters via MarketScreener)。DrewryのWCIは3,433ドル/40ft、上海→LAは4,565ドル/40ftと運賃が跳ね(Reuters via MarketScreener)、一方で2026年AI投資は7,000億〜7,250億ドル規模でメモリが約30%(Goldman/SemiAnalysis)。コスト・資金・物流の三点が本日の地合いです。
株と為替
25,170のナスダック、7,267のS&P500、49,919のダウと主要指数は下落(Reuters via StreetInsider)。米10年債利回りは4.542%、ドル/円は160.47と強含みで、割引率上昇が高バリュエーションのテックを圧迫。半導体やAIインフラ関連(Nvidia、Broadcom、Micron)がアンダーパフォームし、指数の軟化を主導したと報じています。金利とドル高の持続がバリュエーションと為替換算に波及。
コモディティ
WTIは約91.85ドル/ブレント約94.71ドルと反発、EIAの米原油在庫は約720万バレル減(週次)でタイト化(Reuters via MarketScreener)。一方で金は4,094.1ドル/oz(前日比-3.89%)、銀は63.50ドル/oz(-2.45%)と貴金属が急落。インフレ指標の強さとドル高で安全資産需要が後退し、リスク資産とコモディティの相関が再配置されつつあります。
世界情勢
20%の世界海上原油・LNGが通過するホルムズ海峡で緊張が続き、米軍がイラン標的へ新たな攻撃(Reuters via Investing.com)。戦闘は100日超、少なくともカタールのLNG船9隻が通過したが流量は戦前を下回る。航路の再配分と保険料上昇が続き、原油プレミアムと海上運賃に地政学リスクが残存。金利・ドル・エネルギー価格への伝播に注意。
サプライチェーン
3,433ドル/40ftまで上昇したDrewryのWCIに加え、上海→LAは4,565ドル/40ft、上海→NYは5,505ドル/40ftとスポットも急騰(Reuters via MarketScreener)。VLSFO船舶燃料は845ドル/mt前後で開戦以降約55%上昇し、航海コストを押し上げ。小売と産業の着荷コスト・運転資本需要を増やし、粗利率と在庫回転に短期ノイズを生みます。
AI関連
2026年のハイパースケーラー設備投資は7,000億〜7,250億ドル規模で、メモリが約30%を占め、LPDDR5は1GB超10ドル(Goldman/SemiAnalysis、Reuters/Tom’s Hardware経由)。HBM/DRAMの逼迫と価格上昇がサーバー組立コストを押し上げ、OEMのマージンを圧迫する一方、メモリ供給側は追い風。クレジット市場での資金調達需要も増勢です。
業界ニュース
106億ドルの買収でGSKがNuvalentを1株124.00ドルの全額現金TOBで取得へ、約28%の議決権が支持契約に署名(Nuvalent SEC/プレス)。2027年に売上貢献、2027年の中核営業利益および2029年の中核EPSにアクレーティブ見通し。オンコロジーM&Aの活発化が、創薬後期アセットの希少性とバリュエーションを押し上げています。
業界予測
本日の外観
二黒土星の一日で、焦点は在庫・資金繰り・基本的な処理能力。四緑木星の月はチャネルと流通の詰まりやすさを左右し、一白水星の年は流動性と迂回路の確保が競争力に直結。今日はコスト規律とルーティングの巧拙がマージンとシェアの差として表れます。
注目セクター
一般消費財・サービス(スコア9.0/最良):WCI3,433ドル、上海→LA4,565ドル/40ft、VLSFO845ドルで着荷コストは上昇も、規模と価格改定の速さが利益率を守る。短期は販促・イベント連動の上振れ。リスクは運賃・燃料の再上振れ。指標:Drewry WCI。
金融(スコア8.4/最良):米10年債4.54%とドル高でNIMは下支え。AIインフラ7,000億〜7,250億ドルやヘルスケアM&A(GSK–Nuvalent 106億ドル)が引受・助言需要を支える。リスクはカーブ再フラット化と預金ベータ上昇、CRE再融資。指標:FRB H.8。
情報技術(スコア6.6/良好):AI投資拡大とメモリ比率30%、LPDDR5>10ドル/GBでHBM/DRAMはタイト。10年債4.54%で高マルチプルに逆風も、供給解放や価格判断で短期の跳ね。リスクは先端ノード・パッケージの供給制約と規制。指標:TrendForce DRAM。
不動産(スコア6.6/良好):金利4.54%でキャップレート上昇も、電力密度の高いデータセンターや一部物流は需要堅調。再融資のDSCR悪化と送電接続遅延がボトルネック。長期は選別。指標:Trepp CMBS延滞率。
公益事業(スコア6.6/良好):AI需要で負荷増、金利上昇で資金コストと認可ROEの議論が強まる。許認可と系統増強の見通しがモメンタム。リスクは系統接続・送電許認可の遅延や天候・ガス価格の変動。指標:EIA Electric Power Monthly。
資本財・サービス(スコア6.4/中立):WCI高騰とVLSFO845ドルで付帯費用が先行、契約更新までマージン圧迫。年・月の需要は底堅いが、通貨高で輸出採算に重し。リスクは転嫁遅れと部材不足。指標:ISM製造・納期/価格。
生活必需品(スコア6.0/中立):WTI91.9/Brent94.7ドルと運賃高が原価を押し上げ、価格転嫁の巧拙で粗利がぶれる。販促圧力は継続。リスクはPBの台頭とドル高の翻訳影響。指標:BLS 食品-at-home指数。
素材(スコア6.0/中立):原油上昇に対し金・銀は下落で分化。AI関連の銅・特殊化学は締まりやすい一方、ナフサ・ガスや海上輸送がスプレッドの振れ要因。リスクは在庫薄のLME価格変動。指標:LME銅在庫。
エネルギー(スコア4.8/中立):EIA原油在庫▲720万バレル、WTI/Brentは91.9/94.7ドルで地政学プレミアム。スポットは支援も、キャッシュフローは在庫・マージン次第。リスクはホルムズ航行・保険混乱や製油所停止。指標:EIA週次石油。
ヘルスケア(スコア4.6/中立):GSK–Nuvalent106億ドルで大型のパイプライン補完が続く一方、金利高は初期バイオの資金調達に逆風。リスクは治験失敗と価格交渉・独禁。指標:FDA承認動向。
コミュニケーション・サービス(スコア3.0/注意):金利高とリスクオフで広告CPM・支出が鈍りやすく、通信の利払い負担も増す。回復は金利シグナル次第。リスクはプライバシー規制と5G/FTTH投資負担。指標:S&P Global米サービスPMI新規。
ウオッチリスト
Drewry World Container Index(40ftスポット運賃の週次)
EIA Weekly Petroleum Status Report(原油・製品在庫と稼働率の週次)
Federal Reserve H.8(貸出・預金・証券の週次動向)
TrendForce DRAM契約価格(メモリ供給/需要バランスの月次)
Trepp CMBS Delinquency Rate(米CMBS延滞/特別Servicingの月次)
EIA Electric Power Monthly(発電構成・小売販売・kWh収入)
ISM製造業PMI・納期/価格(リードタイムとコスト圧力)
BLS CPI Food-at-Home(米食料品インフレの月次)
LME Copper Warehouse Stocks(銅の可視在庫、逼迫/緩み)
FDA CDER/CBER 承認一覧(新薬・生物製剤の月次審査)
S&P Global 米サービスPMI・New Business(広告・メディア需要の指標)
留意点
数値は取材時点のスナップショットで、後日改定やヘッドラインで急変し得ます。海上保険・航路再編、CPIやFOMC発言、停電・猛暑などの供給ショックは、短期間で金利・運賃・商品価格の連鎖反応を引き起こす点に留意。個別銘柄や投資行動を推奨するものではありません。
孫子の戦略視点
孫子曰く「彼を知り己を知れば勝ちて乃ち殆うからず。天を知り地を知れば勝ちて乃ち全うすべし」
本日の「地形」は金利曲線と海上ボトルネックです。ホルムズや紅海の chokepoint と資金コストの高止まりを織り込み、価格転嫁とルーティング余地を先に測ることが収益差を決める。相手(需給・規制)と自社の契約/資金構造を突き合わせ、期間感応度と在庫回転の最適点を選ぶ。
アクション: 最初に金利曲線と運賃の転嫁弾性を測り、次に航路と在庫の再配置を決める。
本日のポイント
ホルムズ発の供給リスクでブレントは約94.7ドル、上海→LAスポットは約4,565ドル/40ft(Drewry)。一般消費財・資本財の即時コストを押し上げ。
米10年債4.542%とナスダック25,170で高マルチプルITに圧力、直近のAI/半導体ローテーションを増幅。
2026年AI投資7,000億〜7,250億ドル、メモリ比率約30%(LPDDR5>10ドル/GB)。ITと素材の供給能力に26〜27年まで持続的な逼迫圧力。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。