Reader support is what makes Oracle Ayano possible. I am building a generative AI system for large-scale data gathering, analytical synthesis, and article verification, so each piece can offer both accuracy and a fresh perspective. Please consider supporting the project: Support Oracle Ayano.
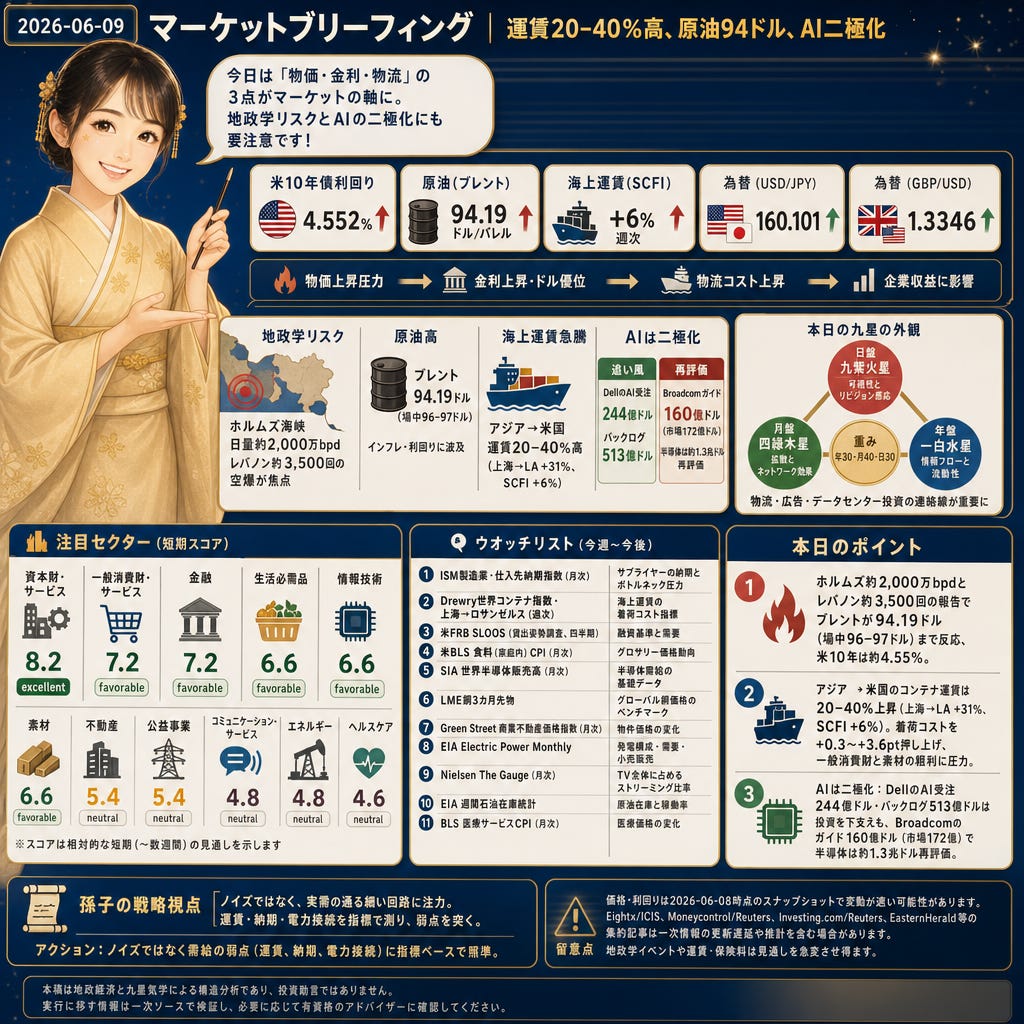
4.552%の米10年債、ブレント94.19ドル、SCFIは週間+6%とアジア→米国の海上運賃が20–40%上昇。為替はGBP/USD 1.3346、USD/JPY 160.101でドル優位。AIはDellの244億ドル受注と513億ドルバックログが需要を示す一方、BroadcomのAI売上ガイダンス160億ドル(市場172億ドル)で半導体が再評価。物価・金利・物流の3点が本日の軸。
株と為替
GBP/USD 1.3346、USD/JPY 160.101、米10年債は4.552%。MarketScreener(Reuters dispatch)はドル高と米金利上昇期待、加えて中東情勢の緊張が安全資産選好を強めたと指摘。強いドルと長期金利上振れは世界の資金調達コストを押し上げ、株式のバリュエーションを圧縮。金融・一般消費財・ITや広告収益の翻訳にも逆風。
コモディティ
ブレント94.19ドル/WTI 91.28ドル、金4,353.8ドル、銀68.32ドル(1日-0.90%、1カ月-15.01%)、銅6.3345ドル/lb(+1.13%)。Moneycontrol(Reuters/市場レポート集約)は、イスラエル—イラン/レバノンの新たな衝突で供給航路リスクが意識され原油が上昇、米金利上昇で無利息資産の貴金属はまちまちと整理。原油高はインフレ期待と利回りに波及し、輸送・包装・化学コストを押し上げる。
世界情勢
約3,500回の空爆と日量約2,000万バレルのホルムズ海峡通過量が焦点。Investing.com(Reuters dispatch)は6月7–8日のイラン—イスラエル応酬が一時再燃後に停止したと報道。こうした具体的規模が原油・保険・運賃スプレッドを拡大させ、ドルと米国債への逃避で10年債利回りを約4.55%へ押し上げた。エネルギー、素材、資本財の収益変動要因に直結。
サプライチェーン
アジア→米国のスポット運賃は週次で+20–40%(Drewry上海→LA +31%、SCFI +6%)。Eightx(ICIS compilation)は7月の追加関税前倒し調達と紅海/ホルムズ迂回で需給が逼迫と説明。上昇は着荷コストを+0.3〜+3.6pt押し上げ、一般消費財と素材の粗利計画を圧迫。港湾滞留や在庫回転にも波及しやすい。
AI関連
244億ドルのAI受注、161億ドルのAIサーバー売上計上、513億ドルのAIサーバーバックログ。Dell Technologies investor filings / earnings release(Form 8‑K, earnings call)が示した具体値は、サーバー・HPCネットワーク・HBMメモリ・DC建設の需要を裏付け。ITと資本財を支え、電力・不動産の投資前提にも上方圧力。
業界ニュース
160億ドル対172億ドル(-12億ドル)のAI売上ガイダンス。EasternHeraldはBroadcom決算を受け半導体の時価総額が短期間で約1.3兆ドル縮小と整理。ナスダック25,930(+0.86%のスナップショット)でも、単一社ガイダンスがセクター全体のバリュエーションを再計測する局面。設備投資とマージンの見通し精査が加速。
業界予測
本日の外観
日盤は九紫火星で「可視性とリビジョン感応」が価格形成の主導要因。月盤の四緑木星は拡散とネットワーク効果を強め、物流・広告リーチ・サプライチェーンの連絡線が重要に。年盤の一白水星は情報フローと流動性を基軸に据え、為替・海上運賃・データセンター投資のテープと整合。重みは年30・月40・日30。
注目セクター
資本財・サービス(スコア8.2、excellent):運賃20–40%高(Drewry上海→LA +31%、SCFI +6%)で粗利は締まるが、DellのAI受注244億ドル・バックログ513億ドルが機械・電装・DC建設を下支え。長中期は支援、短期も追随。リスクは原油90ドル台半ばと保険料で納期・採算圧迫。
一般消費財・サービス(スコア7.2、favorable):物流がカギ。運賃急騰で着荷コスト上昇、GBP高/ドル高と米10年4.55%で高額耐久の需要が鈍化。長中期は支援、短期は粗利圧迫のシグナル。新たな迂回や運賃高止まりが新学期〜年末商戦の計画を難しくする。
金融(スコア7.2、favorable):米10年4.55%とドル高が資金調達コストとNIM、保有証券の評価を左右。ブレント約94ドルはインフレ期待を再固定し高金利長期化リスク。長中期は支援、足元は流動性/為替のブレが重し。預金ベータ上昇と有価証券の評価損拡大に警戒。
生活必需品(スコア6.6、favorable):運賃急騰とドル高で原材料が上振れ。原油90ドル台半ばは包装・輸送・肥料コストを押し上げ、値上げ/サイズ調整のタイミングが試される。長期は堅調、中期はコスト圧、短期は販促管理で緩和余地。運賃長期化や為替で新興国マージンが圧迫。
情報技術(スコア6.6、favorable):BroadcomのAI売上ガイド160億ドル(市場172億)でセミが約1.3兆ドル再評価。一方でDellの受注244億/バックログ513億は実需の柱。米10年4.55%とドル高でマルチプル縮小。長期は強いが中期は流動性/為替で不安定、短期は予算執行の追い風。
素材(スコア6.6、favorable):銅は約6.33ドル/lb(+1.13%)と底堅い一方、原油高と運賃20–40%高で化学・金属・包装のエネ/物流コストが上振れ。半導体の揺らぎは特殊材料の短期需要に影。長期は支えられるが中期はコスト圧、ホルムズ保険料の長期化がマージンを圧迫。
不動産(スコア5.4、neutral):米10年4.55%で資本コスト上昇、利回り再計算とリファイ負担が増大。Dell示唆のDC投資は高電力密度物件の需要を押し上げるが、建設・電力接続と原価転嫁は不均一。長期は金利逆風、専門アセットは中期に追い風、足元は資金調達次第で荒い。
公益事業(スコア5.4、neutral):AI/サーバー増設で負荷は増えるが、米金利上昇で送配電・発電CAPEXの資金コスト上昇。燃料/保険プレミアが購買電力とO&Mに遅行反映。長期は資金制約、中期は需要で支援。送電接続遅延やレートケース不調が回収を制限。
コミュニケーション・サービス(スコア4.8、neutral):金利高とドル高で評価/海外売上の翻訳に逆風。可視性バイアスの強い日はメディア/配信のエンゲージが支え。AI投資はネットワーク/CDNの流量を底上げ。FX強含みやテックの一斉リビジョンが複利で重し。
エネルギー(スコア4.8、neutral):ホルムズ日量約2,000万bpdとレバノン約3,500回の報告でブレント/WTIが上振れ。価格は支えられるがボラと運転資本需要が増加。長中期は慎重、足元はヘッドライン敏感。エスカレーションはスパイクと同時に差益・稼働を乱す恐れ。
ヘルスケア(スコア4.6、neutral):米10年4.55%で長期成長の割引率が上がり、イノベーションの評価はデュレーション感応。手技/保険者サイクルは安定も、賃金や償還のタイムラグが収益を圧迫し得る。海外売上はドル高で目減り。
ウオッチリスト
ISM製造業・仕入先納期指数(月次)— サプライヤーの納期とボトルネック圧力
Drewry世界コンテナ指数・上海→ロサンゼルス(週次)— 海上運賃の着荷コスト指標
米FRB SLOOS(貸出姿勢調査、四半期)— 融資基準と需要
米BLS 食料(家庭内)CPI(月次)— グロサリー価格動向
SIA 世界半導体販売高(月次)— 半導体需給の基礎データ
LME銅3カ月先物— グローバル銅価格のベンチマーク
Green Street 商業不動産価格指数(月次)— 物件価格の変化
EIA Electric Power Monthly— 発電構成・需要・小売販売
Nielsen The Gauge(月次)— TV全体に占めるストリーミング比率
EIA 週間石油在庫統計— 原油在庫と稼働率
BLS 医療サービスCPI(月次)— 医療価格の変化
留意点
価格・利回りは2026-06-08時点のスナップショットで変動が速い可能性があります。Eightx/ICIS、Moneycontrol/Reuters、Investing.com/Reuters、EasternHerald等の集約記事は一次情報の更新遅延や推計を含む場合があります。地政学イベントや運賃・保険料は見通しを急変させ得ます。
孫子の戦略視点
孫子曰く「兵の形は実を避けて虚を撃つ」
見出しの熱量や群集が集中するテーマを追うのではなく、実需の通る細い回路に注力する日。半導体の一斉リビジョンより、Dellが示した受注・バックログや電力接続・納期といった未整備の接点の方が収益の伝達力は高い。配送遅延や電力系統の空隙は、数値で測り打つ。
アクション: ノイズではなく需給の弱点(運賃、納期、電力接続)に指標ベースで照準。
本日のポイント
ホルムズ約2,000万bpdとレバノン約3,500回の報告でブレントが94.19ドル(場中96–97ドル)まで反応、米10年は約4.55%。
アジア→米国のコンテナ運賃は20–40%上昇(Drewry上海→LA +31%、SCFI +6%)。着荷コストを+0.3〜+3.6pt押し上げ、一般消費財と素材の粗利に圧力。
AIは二極化:DellのAI受注244億ドル・バックログ513億ドルは投資を下支えも、Broadcomのガイド160億ドル(市場172億)で半導体は約1.3兆ドル再評価。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。