Oracle Ayanoの分析活動は読者の支援によって支えられています。大規模な情報収集、分析統合、検証を継続するため、ぜひご支援ください。
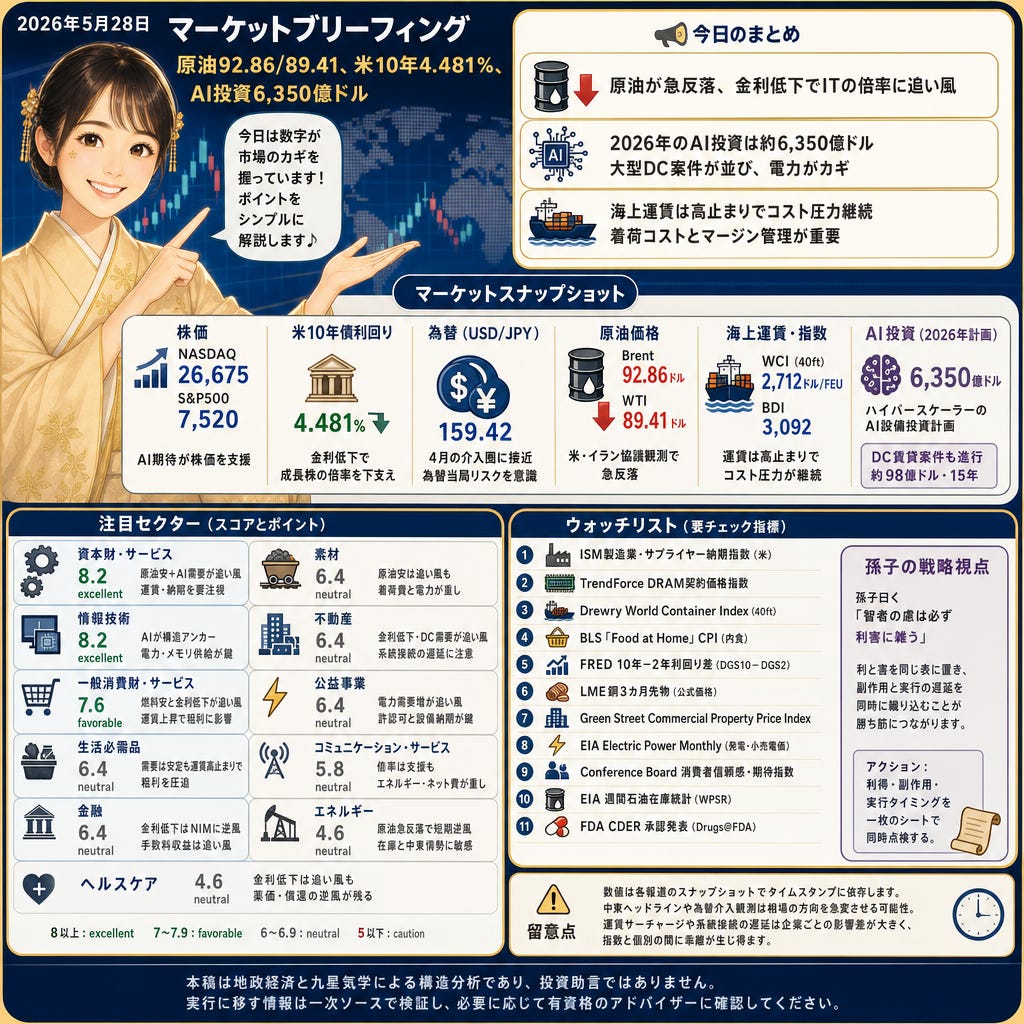
S&P500は7,520、ナスダックは26,675、米10年債利回りは4.481%。ブレント92.86ドル、WTI89.41ドルへ急反落し、ドル円は159.42近辺。AI関連強気が株価を支える一方、海上運賃WCIは2,712/FEU、BDIは3,092で物流コストは粘る。六白金星が中宮、五黄土星の月。一白水星の年で情報とネットワークが土台、今日は「実行と統制」に重心が置かれる。
株と為替
26,675(ナスダック)、7,520(S&P500)、4.481%(米10年)、159.42(USD/JPY)。Reuters(Investing.com)はAI期待と原油安によるディスカウント率低下が相場を支えたと整理。ドル円は4月介入圏に接近と報じられ、為替当局リスクが意識される。金利低下はIT・コミュニケーションの倍率に追い風、円安は日本の輸入コストと輸出採算の両面に効く。
コモディティ
92.86ドル(ブレント)と89.41ドル(WTI)。Reuters(Investing.com)は米・イラン協議観測でリスクプレミアムが後退、日中でブレント-6.75%、WTI-4.77%と報道。燃料・包装コストの圧力が和らぎ、産業・一般消費財のマージンにプラス。エネルギー株はヘッドラインに振られやすい地合い。
世界情勢
5月25–26日に米中央軍がイラン南部で「自衛」攻撃を実施(Associated Press)。地元報道では関連事案で少なくとも3人死亡の言及も。原油はブレント92.86/WTI89.41へ変動、米10年は4.481%に低下、USD/JPYは159.42近辺とリスク回避と政策思惑が交錯。中東の不安定さはエネルギーと電力コスト見通しを難しくする。
サプライチェーン
2,712ドル/FEU(Drewry WCI)と3,092(BDI)。Drewry/市場解説ではサーチャージとブランクセーリングでスポット運賃が反発。上昇した着荷コストは小売・資本財・素材の粗利と在庫回転に影響。運賃の転嫁速度が四半期マージンを左右する。
AI関連
6,350億ドル(2026年のハイパースケーラーAI設備投資計画:S&P Global/Reuters)。約98億ドル・15年のデータセンター賃貸案件も報じられ、電力・冷却の規模感が顕在化。原油92.86/89.41などエネルギーコストは実行テストとなり、投資の期ズレやクラウド利幅に波及し得る。
業界ニュース
1.0兆ドル(Micronの時価総額到達)、株価は約886.60ドルで+18–19%(Reuters/Investing.com)。AI需要を背景にメモリー主導の循環が強化され、装置・材料にも発注波及のサイン。半導体内のローテーションでメモリーの相対強さが際立つ。
業界予測
本日の外観
六白金星の「中宮」日に五黄土星の月。一白水星の年が示す情報ネットワーク基盤の上で、今日は機械・計画・許認可の通過が収益化を決める。原油の急反落(Brent92.86/WTI89.41)と米10年4.481%で成長株の倍率に追い風が吹く一方、WCI2,712とBDI3,092が物流コストの天井感を残す。電力調達と系統接続のボトルネックがAI投資の歩留まりを規定。
注目セクター
資本財・サービス(スコア8.2/excellent)。原油92.86ドルへの後退で燃料・工程コストが軽く、AI向け需要が強い。2026年のAI設備投資6,350億ドル(Reuters/S&P Global)は電力機器・熱対策・精密機械に波及。一方、WCI2,712/FEUとBDI3,092は運賃逆風。短期は許認可と納期が鍵。ISM「サプライヤー納期」を監視。
情報技術(スコア8.2/excellent)。AIが構造アンカー。Micronの時価総額1.0兆ドルと米10年4.481%が評価倍率を下支え。だが電力価格と供給(HBM/メモリ)が実行の律速段階。データセンター電力の調達難は投資の期ズレを誘発。DRAM契約価格(TrendForce)でタイト化を点検。
一般消費財・サービス(スコア7.6/favorable)。ガソリン・配送の燃料安は客数とバスケットに追い風、金利低下も大型耐久に好材料。ただしWCI2,712/FEUの反発やサーチャージで着荷原価が上昇し在庫資金需要も膨らむ。値上げ転嫁の速度が粗利を決める。Drewry指数を週次で追う。
生活必需品(スコア6.4/neutral)。需要は安定、原油安で包装・輸送コストは緩むが、海上運賃の底堅さが粗利を圧迫。販促強度と価格転嫁のタイミングが四半期のノイズに。為替とPB比率の上振れも懸念。BLS「内食CPI」で棚価格の伸びとマージンの持続性を確認。
金融(スコア6.4/neutral)。米10年4.481%の低下は割引率を緩める一方で、NIM縮小圧力に。AI主導の株式市場活況は手数料収益を下支え。曲線形状が利益配分を決めるため、週次のスティープ/フラット化に連動したポジション調整が重要。FREDの10年–2年で勾配を監視。
素材(スコア6.4/neutral)。原油安でエネルギー連動コストは低下も、WCI2,712とBDI3,092で着荷費は重い。電子材料や特化ケミカルはAI循環の裾野に乗るが、納期と電力価格が数量を制約。中東情勢の反転はマージンを侵食し得る。LME銅3ヶ月で需要感とコスト心理を読む。
不動産(スコア6.4/neutral)。米10年4.481%で評価とリファイが下支え。約98億ドル・15年のDC賃貸案件にみるAI特需は追い風だが、系統連系・変電設備のリードタイムが肝。利回りと電力の二軸が四半期の帰趨を左右。Green StreetのCPPIで価格動向を把握。
公益事業(スコア6.4/neutral)。ハイパースケーラーの負荷増がレートベース拡大に追い風。燃料安は足元コストに好影響だが、送電・変電の許認可と回収認可が収益軌道を規定。トランスや開閉器の納期遅延もボトルネック。EIA Electric Power Monthlyで負荷と価格を点検。
コミュニケーション・サービス(スコア5.8/neutral)。AI期待と金利低下は倍率を支えるが、エネルギー・ネットワーク費の上振れはクラウド/配信の利幅を圧迫。広告需要が主要伝達路で、消費者マインドに敏感。Conference Boardの期待指数で広告サイクルを先読み。
エネルギー(スコア4.6/neutral)。ブレント92.86/WTI89.41への反落で上流・統合に短期逆風、下流はクラック次第。見出し主導のボラが続き、在庫統計とOPEC+示唆で地合いが変化。中東の一転上昇リスクに留意。EIA週間石油統計で在庫・稼働・製品在庫を追う。
ヘルスケア(スコア4.6/neutral)。金利低下は長期バイオ・メドテックの評価に追い風だが、薬価や償還の逆風が背景に残る。収益化は臨床データとペイヤー判断に依存し、セクター内でイベント駆動のばらつき。FDA CDERの承認アナウンスがマイルストーン。
ウオッチリスト
ISM製造業・サプライヤー納期指数(米)
TrendForce DRAM契約価格指数
Drewry World Container Index(40ft)
BLS「Food at Home」CPI(内食)
FRED 10年–2年利回り差(DGS10–DGS2)
LME銅3カ月先物(公式価格)
Green Street Commercial Property Price Index
EIA Electric Power Monthly(発電・小売電価)
Conference Board 消費者信頼感・期待指数
EIA 週間石油在庫統計(WPSR)
FDA CDER 承認発表(Drugs@FDA)
留意点
数値は各報道のスナップショットでタイムスタンプに依存します。中東ヘッドラインや為替介入観測は相場の方向を急変させる可能性。運賃サーチャージや系統接続の遅延は企業ごとの影響差が大きく、指数と個別の間に乖離が生じ得ます。
孫子の戦略視点
孫子曰く「智者の慮は必ず利害に雑う」
原油92.86/89.41、米10年4.481%、AI投資6,350億ドルの利と害を同じ表に置くべき局面。燃料安と金利低下は倍率に追い風だが、WCI2,712や電力制約は利益率と実行速度を削る。好材料だけを前提にせず、副作用と実務上の遅延を同時に織り込む。
アクション: 利得・副作用・実行タイミングを一枚のシートで同時点検する。
本日のポイント
ブレント92.86ドル、WTI89.41ドルに急落し、米10年債は約4.481%へ低下——ITの倍率を支援。
ハイパースケーラーの2026年AI投資は約6,350億ドル(S&P Global/Reuters)。約98億ドルのDC賃貸など大型案件が並び、エネルギー価格が実行の制約に。
海上輸送圧力が継続——Drewry WCIは約2,712ドル/40ft、BDIは約3,092で、一般消費財・資本財の着荷コストとマージン管理に直結。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。